
- بازار املاکصفحه «بازار مسکن و املاک» در مجله املاک به قلب تپنده محتوای این رسانه میپردازد؛ بازاری که مستقیماً با زندگی روزمره خانوارها، تصمیمهای سرمایهگذاری و آینده شهرها گره خورده است. مسکن تنها یک دارایی فیزیکی نیست، بلکه ترکیبی از نیاز مصرفی، ابزار سرمایهگذاری و شاخصی از وضعیت اقتصادی جامعه بهشمار میرود. مجله املاک در این صفحه تلاش میکند تصویری واقعگرایانه و تحلیلی از روندهای بازار مسکن ارائه دهد. بازار مسکن همواره تحت تأثیر مجموعهای از عوامل اقتصادی، اجتماعی و سیاستی قرار دارد. نوسانات قیمت، تغییر الگوی تقاضا، سیاستهای حمایتی یا کنترلی و وضعیت عرضه، همگی میتوانند مسیر این بازار را تغییر دهند. صفحه بازار مسکن و املاک در مجله املاک با هدف بررسی همین متغیرها و کمک به درک بهتر رفتار بازار شکل گرفته است. عرضه و تقاضا؛ دو نیروی تعیینکننده بازار مسکن تعادل یا عدم تعادل میان عرضه و تقاضا، مهمترین عامل شکلدهنده قیمتها در بازار مسکن است. کاهش عرضه در کنار افزایش تقاضا میتواند به رشد سریع قیمتها منجر شود، در حالی که افزایش ساختوساز بدون تقاضای مؤثر، معمولاً به رکود معاملات میانجامد. تحلیل دقیق این دو نیرو به فعالان بازار کمک میکند روندهای کوتاهمدت و بلندمدت را بهتر پیشبینی کنند. مسکن؛ کالای مصرفی یا دارایی سرمایهای؟ برای…
- معماریصفحه «مقالات طراحی، معماری، دکوراسیون» در مجله املاک به بخشی از بازار ساختمان و مسکن میپردازد که بیش از هر چیز با تجربه زیستن، هویت فضا و کیفیت زندگی در ارتباط است. طراحی و معماری تنها به زیبایی بصری محدود نمیشوند، بلکه نحوه استفاده از فضا، میزان آسایش ساکنان و حتی ارزش اقتصادی یک ملک را تحت تأثیر قرار میدهند. مجله املاک در این صفحه تلاش میکند طراحی را از نگاه تزئینی صرف خارج کرده و آن را بهعنوان یک عامل تعیینکننده در بازار املاک بررسی کند. در سالهای اخیر، نگاه به معماری و دکوراسیون تغییر کرده است. خریداران و سرمایهگذاران دیگر تنها به متراژ یا موقعیت مکانی توجه نمیکنند، بلکه کیفیت طراحی، نورگیری، چیدمان فضاها و هماهنگی معماری با سبک زندگی را نیز در نظر میگیرند. صفحه مقالات طراحی، معماری، دکوراسیون در مجله املاک با همین رویکرد شکل گرفته و سعی دارد روندهای مؤثر بر سلیقه بازار را تحلیل کند. طراحی و معماری؛ فراتر از ظاهر ساختمان معماری خوب میتواند کیفیت زندگی را بهطور مستقیم بهبود ببخشد. نحوه جانمایی فضاها، ارتباط داخل و خارج ساختمان، استفاده از نور طبیعی و توجه به اقلیم، همگی عواملی هستند که در تجربه روزمره ساکنان نقش دارند. ساختمانهایی که با اصول معماری صحیح…
- عمرانصفحه «عمران، شهرداری، نظام مهندسی» در مجله املاک به یکی از بنیادیترین لایههای شکلدهنده شهرها و بازار مسکن میپردازد؛ لایهای که تصمیمهای آن مستقیماً بر کیفیت ساختوساز، نظم شهری و ارزش املاک اثر میگذارد. سیاستهای عمرانی، عملکرد شهرداریها و چارچوبهای نظام مهندسی، تعیین میکنند شهرها چگونه رشد کنند و ساختمانها با چه استانداردهایی ساخته شوند. مجله املاک در این صفحه تلاش میکند این ساختارها را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در بسیاری از شهرها، روند توسعه بدون توجه به اصول عمران و ضوابط مهندسی، پیامدهایی مانند تراکم نامتوازن، فشار بر زیرساختها و افت کیفیت زندگی بههمراه داشته است. از سوی دیگر، مدیریت صحیح شهری و نظارت مهندسی میتواند به ایجاد فضاهای ایمنتر، پایدارتر و اقتصادیتر منجر شود. صفحه عمران، شهرداری، نظام مهندسی در مجله املاک با هدف تحلیل همین چالشها و فرصتها شکل گرفته است. عمران شهری؛ چارچوب توسعه پایدار شهرها عمران شهری شامل مجموعهای از فعالیتها و تصمیمهاست که زیرساختهای شهر را شکل میدهد؛ از شبکه معابر و تأسیسات گرفته تا فضاهای عمومی و خدمات شهری. کیفیت این زیرساختها نقش مهمی در کارایی شهر و رضایت ساکنان دارد. پروژههای عمرانی اصولی میتوانند به کاهش هزینههای بلندمدت، افزایش ایمنی و بهبود کیفیت زندگی منجر شوند و همین موضوع…
- مصالح و ابزارآلاتصفحه «مواد و مصالح، ابزار آلات، تأسیسات و تجهیزات نگهداری» در مجله املاک به یکی از فنیترین و در عین حال تعیینکنندهترین بخشهای حوزه ساختوساز و بازار املاک میپردازد. کیفیت هر ساختمان، پیش از آنکه در ظاهر و طراحی دیده شود، در انتخاب مصالح، تجهیزات و سیستمهای تأسیساتی آن شکل میگیرد. این عوامل نهتنها بر دوام و ایمنی بنا اثر میگذارند، بلکه هزینههای نگهداری، بهرهبرداری و حتی ارزش نهایی ملک را نیز تعیین میکنند. مجله املاک در این صفحه تلاش میکند نگاه مخاطب را از ظاهر پروژهها به زیرساختهای فنی آنها معطوف کند. در شرایطی که بازار ساختوساز با نوسان قیمتها و محدودیت منابع مواجه است، انتخاب درست مواد و تجهیزات اهمیت دوچندانی پیدا کرده است. استفاده از مصالح نامناسب یا تجهیزات غیراستاندارد میتواند در کوتاهمدت هزینه ساخت را کاهش دهد، اما در بلندمدت به افزایش هزینههای تعمیر، افت کیفیت و حتی بروز خطرات ایمنی منجر شود. صفحه مواد و مصالح در مجله املاک با هدف بررسی همین تصمیمهای کلیدی شکل گرفته است. نقش مصالح ساختمانی در کیفیت و دوام املاک مصالح ساختمانی ستون فقرات هر پروژه عمرانی هستند. نوع مصالح بهکاررفته در سازه، دیوارها، کف و نما، میتواند عمر مفید ساختمان را افزایش یا کاهش دهد. مصالح باکیفیت علاوه…
- خدماتصفحه «تجارت، بازاریابی و خدمات» در مجله املاک به بخشهایی از اقتصاد میپردازد که بهطور مستقیم با پویایی بازار مسکن، توسعه شهری و شکلگیری فعالیتهای اقتصادی در فضاهای تجاری و اداری در ارتباط هستند. تجارت و خدمات، موتور حرکت شهرها محسوب میشوند و نوع و گستردگی آنها میتواند بر تقاضا برای املاک تجاری، اداری و حتی مسکونی اثر بگذارد. مجله املاک در این صفحه تلاش میکند نقش این بخشها را در اقتصاد شهری و بازار املاک با نگاهی تحلیلی بررسی کند. در سالهای اخیر، تغییر الگوهای مصرف، گسترش کسبوکارهای خدماتی و تحول در شیوههای بازاریابی، ساختار فضاهای شهری را دگرگون کرده است. مراکز تجاری، واحدهای اداری و فضاهای خدماتی، بیش از گذشته به نیازهای جدید بازار پاسخ میدهند. صفحه تجارت، بازاریابی و خدمات در مجله املاک با هدف تحلیل همین تحولات و پیامدهای آن بر بازار املاک شکل گرفته است. تجارت و شکلگیری تقاضا برای املاک تجاری رشد فعالیتهای تجاری معمولاً با افزایش تقاضا برای فضاهای مناسب همراه است. واحدهای تجاری، انبارها و مراکز توزیع، همگی به زیرساختهای ملکی وابستهاند. تغییر در الگوی تجارت، مانند گسترش فروشگاههای زنجیرهای یا خدمات محلی، میتواند نوع و موقعیت این فضاها را تغییر دهد. این تحولات مستقیماً بر ارزشگذاری و کاربری املاک تجاری اثر…
- سلامت ایمنی HSEصفحه «سلامت ایمنی HSE» در مجله املاک به یکی از حیاتیترین ابعاد ساختوساز، بهرهبرداری و نگهداری ساختمانها میپردازد؛ بعدی که مستقیماً با جان انسانها، پایداری پروژهها و کاهش ریسکهای مالی و حقوقی گره خورده است. HSE مفهومی فراتر از رعایت چند دستورالعمل ایمنی است و مجموعهای از اصول، استانداردها و رویکردهای مدیریتی را در بر میگیرد که هدف آن پیشگیری از حوادث، حفظ سلامت نیروی انسانی و کاهش اثرات منفی فعالیتهای ساختمانی بر محیط پیرامون است. مجله املاک در این صفحه تلاش میکند HSE را از یک الزام اداری به یک ضرورت راهبردی در بازار املاک معرفی کند. در سالهای اخیر، با افزایش پروژههای عمرانی و پیچیدهتر شدن فرآیندهای ساخت، توجه به سلامت و ایمنی بیش از گذشته اهمیت پیدا کرده است. حوادث کارگاهی، آسیبهای شغلی و خسارتهای ناشی از بیتوجهی به اصول ایمنی، نهتنها پیامدهای انسانی جبرانناپذیری دارند، بلکه میتوانند هزینههای سنگینی به سازندگان، بهرهبرداران و حتی ساکنان تحمیل کنند. صفحه سلامت ایمنی HSE در مجله املاک با هدف افزایش آگاهی و نگاه پیشگیرانه به این موضوع شکل گرفته است. HSE؛ پایه پنهان کیفیت در ساختوساز کیفیت یک پروژه ساختمانی تنها به ظاهر، متراژ یا موقعیت مکانی آن محدود نمیشود. رعایت اصول سلامت و ایمنی در تمام مراحل طراحی،…
- آموزشی و عمومیصفحه «آموزشی و عمومی» در مجله املاک به بخشی از محتوا اختصاص دارد که هدف آن افزایش آگاهی مخاطب نسبت به مفاهیم پایه، سازوکارهای اقتصادی و روندهای مؤثر بر زندگی شهری و بازار مسکن است. بسیاری از تصمیمهای ملکی، بدون دانش اولیه و درک صحیح از مفاهیم عمومی اقتصاد، حقوق و مدیریت شهری، با ریسکهای جدی همراه میشوند. مجله املاک در این صفحه تلاش میکند محتوای آموزشی را به زبانی قابلفهم و در عین حال دقیق ارائه دهد. مخاطبان بازار املاک تنها سرمایهگذاران حرفهای نیستند، بلکه خانوارها، مستأجران، خریداران مصرفی و حتی فعالان مشاغل وابسته نیز درگیر این بازار هستند. صفحه آموزشی و عمومی با هدف پاسخ به نیاز این طیف گسترده شکل گرفته و تلاش میکند مفاهیم کلیدی را بدون پیچیدگیهای غیرضروری توضیح دهد. این رویکرد باعث میشود مخاطب بتواند اخبار و تحلیلهای تخصصیتر مجله املاک را با درک عمیقتری دنبال کند. آموزش؛ پیشنیاز تصمیمگیری آگاهانه در بازار املاک بازار املاک یکی از پیچیدهترین بازارها برای تصمیمگیری است. قیمتهای بالا، تنوع گزینهها و تأثیر عوامل متعدد اقتصادی، اجتماعی و حقوقی، نیاز به دانش پایه را دوچندان میکند. آموزش مفاهیم عمومی مانند نحوه تحلیل قیمتها، شناخت قراردادها و درک روندهای اقتصادی، میتواند از بسیاری از تصمیمهای پرریسک جلوگیری کند. صفحه…
- اجتماعی، فرهنگی، حقوقیصفحه «اجتماعی، فرهنگی، حقوقی» در مجله املاک به لایههایی از بازار مسکن و توسعه شهری میپردازد که فراتر از عدد و نمودار قرار دارند و مستقیماً با رفتار اجتماعی، هویت فرهنگی و چارچوبهای حقوقی جامعه در ارتباط هستند. مسکن تنها یک سازه فیزیکی نیست، بلکه بخشی از بافت اجتماعی و فرهنگی شهرها را شکل میدهد و در عین حال تحت تأثیر قوانین و مقررات حقوقی قرار دارد. مجله املاک در این صفحه تلاش میکند این ابعاد کمتر دیدهشده را با نگاهی تحلیلی بررسی کند. تغییرات اجتماعی، تحولات فرهنگی و تصمیمهای حقوقی میتوانند الگوی سکونت، تقاضا برای مسکن و حتی نحوه توسعه محلات شهری را تغییر دهند. مهاجرت، تغییر ساختار خانواده، سبک زندگی و قوانین مرتبط با مالکیت و ساختوساز، همگی عواملی هستند که بهطور مستقیم یا غیرمستقیم بر بازار املاک اثر میگذارند. صفحه اجتماعی، فرهنگی، حقوقی در مجله املاک با هدف تحلیل همین پیوندها شکل گرفته است. ابعاد اجتماعی مسکن و الگوی سکونت مسکن بازتابی از ساختار اجتماعی جامعه است. تغییر در ترکیب جمعیتی، اندازه خانوارها و الگوهای مهاجرتی میتواند نوع تقاضا برای مسکن را تغییر دهد. افزایش خانوارهای تکنفره، سالمندی جمعیت یا مهاجرت به شهرهای بزرگ، همگی باعث تغییر در نیازهای سکونتی میشوند. درک این تحولات اجتماعی برای تحلیل…
- اقتصاد بین المللصفحه «اقتصاد بینالملل» در مجله املاک به بررسی تحولات اقتصادی فراتر از مرزها میپردازد؛ تحولاتی که اگرچه در سطح جهانی رخ میدهند، اما اثرات آنها بهطور مستقیم یا غیرمستقیم در بازار مسکن، سرمایهگذاری و ساختوساز داخلی قابل مشاهده است. اقتصاد جهانی با شبکهای از جریانهای مالی، تجاری و پولی به هم متصل است و تغییر در هر بخش میتواند بر تصمیمهای اقتصادی در داخل کشور اثر بگذارد. مجله املاک در این صفحه تلاش میکند این ارتباطات را بهصورت تحلیلی و قابلفهم بررسی کند. نوسانات اقتصاد جهانی، تغییر سیاستهای پولی کشورها، بحرانها و دورههای رونق یا رکود بینالمللی، همگی میتوانند فضای تصمیمگیری در بازار املاک را دستخوش تغییر کنند. سرمایهگذاران و فعالان اقتصادی، برای تحلیل دقیقتر بازار مسکن، ناگزیر از توجه به این متغیرهای بیرونی هستند. صفحه اقتصاد بینالملل در مجله املاک با همین نگاه شکل گرفته است. اقتصاد جهانی و جریان سرمایه یکی از مهمترین پیوندهای اقتصاد بینالملل با بازار املاک، جریان سرمایه است. تغییر در نرخ بهره جهانی، سیاستهای انبساطی یا انقباضی و جابهجایی سرمایهها میان کشورها، میتواند مسیر سرمایهگذاری در داراییهایی مانند مسکن را تغییر دهد. در دورههایی که بازارهای مالی جهانی بیثبات میشوند، املاک در بسیاری از کشورها بهعنوان گزینهای امنتر مورد توجه قرار میگیرد. این رفتار…
- اقتصاد حمل و نقل و گردشگریصفحه «اقتصاد حملونقل و گردشگری» در مجله املاک به دو محرک مهم توسعه شهری و منطقهای میپردازد که اثر آنها بهطور مستقیم در بازار زمین، مسکن و املاک قابل مشاهده است. حملونقل و گردشگری نهتنها جریان جابهجایی انسان و کالا را سامان میدهند، بلکه با ایجاد دسترسی، افزایش جذابیت مناطق و تحریک سرمایهگذاری، مسیر رشد شهرها را تعیین میکنند. مجله املاک در این صفحه تلاش میکند این پیوند اقتصادی را با نگاهی تحلیلی و واقعگرایانه بررسی کند. توسعه زیرساختهای حملونقل و رونق گردشگری میتواند بهسرعت معادلات بازار املاک را تغییر دهد. ایجاد یک مسیر جدید، بهبود شبکه جادهای یا افزایش ورود گردشگران به یک منطقه، اغلب با افزایش تقاضا برای املاک مسکونی، تجاری و خدماتی همراه است. صفحه اقتصاد حملونقل و گردشگری در مجله املاک با هدف تحلیل همین تغییرات و پیامدهای آن شکل گرفته است. حملونقل؛ عامل کلیدی در ارزشگذاری املاک دسترسی یکی از مهمترین معیارهای ارزشگذاری املاک است و حملونقل نقش اصلی را در این دسترسی ایفا میکند. نزدیکی به شبکههای حملونقل، راههای ارتباطی و مسیرهای اصلی، میتواند جذابیت یک منطقه را افزایش دهد و تقاضا برای سکونت یا فعالیت اقتصادی را بالا ببرد. در مقابل، ضعف زیرساختهای حملونقل معمولاً به کاهش استقبال از مناطق و افت ارزش…
- بازار خودروصفحه «بازار خودرو» در مجله املاک به بازاری میپردازد که اگرچه در ظاهر مستقل از مسکن بهنظر میرسد، اما در عمل ارتباطی عمیق و چندلایه با اقتصاد خانوار، الگوی سکونت و توسعه شهری دارد. خودرو یکی از مهمترین کالاهای سرمایهای خانوارهاست و نوسانات این بازار میتواند بر قدرت خرید، تصمیمهای مالی و حتی انتخاب محل زندگی اثر بگذارد. مجله املاک در این صفحه تلاش میکند بازار خودرو را نه صرفاً از منظر قیمت، بلکه در بستر اقتصاد شهری و املاک تحلیل کند. در سالهای اخیر، بازار خودرو با نوسانات شدید قیمتی، محدودیت عرضه و تغییر سیاستهای واردات و تولید مواجه بوده است. این شرایط باعث شده خودرو از یک کالای مصرفی به نوعی ابزار حفظ ارزش تبدیل شود. چنین تغییری در رفتار اقتصادی خانوارها، بهطور غیرمستقیم بر بازار مسکن نیز اثر میگذارد و اولویتهای سرمایهگذاری را تغییر میدهد. صفحه بازار خودرو در مجله املاک با هدف بررسی همین پیوندها شکل گرفته است. بازار خودرو؛ آینهای از وضعیت اقتصاد خانوار توان خرید خودرو و مسکن، هر دو به سطح درآمد و ثبات اقتصادی خانوار وابستهاند. افزایش قیمت خودرو میتواند بخش قابلتوجهی از نقدینگی خانوار را جذب کند و توان آنها برای ورود به بازار مسکن را کاهش دهد. در مقابل، رکود…
- بانک و طلاصفحه «بانک و طلا» در مجله املاک به یکی از مهمترین محورهای تصمیمگیری اقتصادی خانوارها و سرمایهگذاران میپردازد؛ محور تأمین مالی و حفظ ارزش سرمایه. نظام بانکی، سیاستهای اعتباری و بازار طلا، نقش مستقیمی در شکلگیری رفتار سرمایهای و جریان نقدینگی دارند و این جریانها در نهایت به بازار مسکن میرسند. مجله املاک در این صفحه تلاش میکند ارتباط میان بانک، طلا و بازار املاک را با نگاهی تحلیلی و کاربردی بررسی کند. در دورههای مختلف اقتصادی، تغییر در نرخ سود بانکی، سیاستهای اعتباری و نوسانات بازار طلا میتواند مسیر سرمایهها را تغییر دهد. زمانی که سپردهگذاری بانکی جذابتر میشود، بخشی از نقدینگی از بازار مسکن فاصله میگیرد و در مقابل، در دورههایی که طلا بهعنوان دارایی امن مطرح میشود، رفتار سرمایهگذاران تغییر میکند. صفحه بانک و طلا در مجله املاک با هدف تحلیل همین جابهجاییها شکل گرفته است. نظام بانکی و تأمین مالی بازار مسکن بانکها یکی از اصلیترین بازیگران بازار مسکن هستند. تسهیلات خرید، ساخت و بازسازی مسکن، نقش مهمی در شکلگیری تقاضا و عرضه دارند. تغییر در سیاستهای اعتباری بانکها میتواند بهسرعت بر توان خرید خانوارها اثر بگذارد. کاهش یا افزایش دسترسی به تسهیلات، مستقیماً بر حجم معاملات و سطح قیمتها در بازار املاک تأثیر میگذارد. طلا؛…
- بورس، فارکس و ارزدیجیتالصفحه «بورس، فارکس و ارزدیجیتال» در مجله املاک به بررسی بازارهای مالی نوین و کلاسیک میپردازد که در سالهای اخیر نقش مهمی در جهتدهی به رفتار سرمایهگذاران و جریان نقدینگی ایفا کردهاند. این بازارها اگرچه ماهیتی متفاوت از بازار مسکن دارند، اما از نظر رقابت بر سر سرمایه و تأثیرگذاری بر تصمیمهای اقتصادی خانوارها، ارتباطی مستقیم با بازار املاک پیدا میکنند. مجله املاک در این صفحه تلاش میکند این ارتباط را بدون اغراق و با نگاهی تحلیلی روشن کند. افزایش دسترسی به بازارهای مالی، رشد ابزارهای آنلاین و گسترش ارزهای دیجیتال باعث شده گزینههای سرمایهگذاری متنوعتر شوند. در چنین شرایطی، سرمایهگذاران میان بازارهایی با نقدشوندگی بالا، ریسک متفاوت و بازدههای کوتاهمدت یا بلندمدت انتخاب میکنند. صفحه بورس، فارکس و ارزدیجیتال در مجله املاک با هدف تحلیل اثر این انتخابها بر بازار مسکن شکل گرفته است. بورس و نقش آن در جابهجایی سرمایهها بازار بورس یکی از اصلیترین مقاصد سرمایه در اقتصاد مدرن است. رونق یا رکود بورس میتواند بهسرعت جریان نقدینگی را تغییر دهد. در دورههایی که بورس بازدهی بالایی دارد، بخشی از سرمایهها از بازار مسکن خارج میشوند و در مقابل، در زمان افت بازار سهام، املاک بهعنوان گزینهای امنتر مطرح میشوند. این رابطه رفتوبرگشتی باعث شده تحلیل بورس…
- برق، آب و انرژیصفحه «برق، آب و انرژی» در مجله املاک به یکی از زیربناییترین مؤلفههای بازار مسکن، عمران و توسعه شهری میپردازد؛ مؤلفهای که اگرچه اغلب در لایههای پنهان پروژهها قرار دارد، اما کیفیت، قیمت و پایداری ساختمانها بدون آن معنا پیدا نمیکند. تأمین برق، مدیریت منابع آب و سیاستهای انرژی، از جمله عواملی هستند که بهصورت مستقیم و غیرمستقیم بر ساختوساز، نگهداری ساختمانها و حتی ارزشگذاری املاک اثر میگذارند. مجله املاک در این صفحه تلاش میکند این زیرساختها را با نگاهی خبری و تحلیلی بررسی کند. در سالهای اخیر، چالشهای مرتبط با انرژی و منابع آب بیش از گذشته وارد فضای تصمیمگیری شهری و ساختمانی شدهاند. افزایش مصرف انرژی، فرسودگی شبکهها، محدودیت منابع آبی و تغییر الگوهای مصرف، همگی باعث شدهاند برق و آب از یک موضوع فنی صرف، به مسئلهای اقتصادی و راهبردی تبدیل شوند. صفحه برق، آب و انرژی در مجله املاک با همین نگاه شکل گرفته و سعی دارد مخاطب را نسبت به نقش این عوامل در آینده بازار املاک آگاهتر کند. برق و انرژی؛ ستون پنهان ساختمانهای مدرن ساختمانهای امروزی بیش از هر زمان دیگری به انرژی وابستهاند. سیستمهای سرمایش و گرمایش، آسانسورها، تجهیزات هوشمند و زیرساختهای ارتباطی، همگی مصرفکننده برق هستند. کیفیت طراحی شبکه برق یک…
- فناوریصفحه «فناوری» در مجله املاک به بررسی نقش فناوریهای نوین در تحول بازار مسکن، ساختوساز و مدیریت داراییهای ملکی میپردازد. فناوری دیگر یک ابزار جانبی در حوزه املاک نیست، بلکه به یکی از عوامل اصلی تصمیمگیری، ارزشگذاری و حتی شکلگیری مدلهای جدید کسبوکار در این بازار تبدیل شده است. مجله املاک در این صفحه تلاش میکند فناوری را از زاویهای کاربردی و تحلیلی بررسی کند و تأثیر واقعی آن بر اقتصاد مسکن را نشان دهد. در سالهای اخیر، ورود ابزارهای دیجیتال، دادهمحوری و سیستمهای هوشمند باعث شده فرآیندهای سنتی بازار املاک دستخوش تغییر شوند. از جستوجوی ملک و تحلیل قیمتها گرفته تا مدیریت ساختمان و پیشبینی روند بازار، فناوری نقش پررنگتری از گذشته ایفا میکند. صفحه فناوری در مجله املاک با هدف پوشش همین تحولات و پیامدهای آن برای فعالان بازار شکل گرفته است. فناوری؛ موتور تحول در بازار املاک بازار املاک بهطور سنتی بازاری کند و کمتحول شناخته میشد، اما فناوری این تصویر را تغییر داده است. استفاده از دادههای بزرگ، تحلیلهای هوشمند و ابزارهای دیجیتال، امکان تصمیمگیری دقیقتر و سریعتر را فراهم کرده است. خریداران، فروشندگان و سرمایهگذاران میتوانند با دسترسی به اطلاعات شفافتر، ریسک تصمیمهای خود را کاهش دهند. این تحول باعث شده فناوری به یکی از…
- کار، اشتغال و تعاونصفحه «کار، اشتغال و تعاون» در مجله املاک به یکی از بنیادیترین پیشرانهای بازار مسکن و توسعه شهری میپردازد؛ نیروی انسانی. اشتغال، ساختار بازار کار و سیاستهای تعاون، نقش مستقیمی در شکلگیری تقاضا برای مسکن، مهاجرتهای درونکشوری و الگوی توسعه شهرها دارند. بدون درک وضعیت اشتغال و جریان نیروی کار، تحلیل بازار املاک ناقص خواهد بود. مجله املاک در این صفحه تلاش میکند ارتباط میان بازار کار و تحولات حوزه مسکن را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در سالهای اخیر، تغییر ساختار اشتغال، گسترش مشاغل خدماتی و پروژهمحور و نوسان نرخ بیکاری، تأثیر قابلتوجهی بر رفتار خانوارها در بازار مسکن داشته است. تصمیم برای خرید، اجاره یا سرمایهگذاری در ملک، بهطور مستقیم با امنیت شغلی و سطح درآمد مرتبط است. صفحه کار، اشتغال و تعاون در مجله املاک با همین نگاه شکل گرفته و سعی دارد تحولات بازار کار را در بستر اقتصاد مسکن تحلیل کند. اشتغال؛ موتور تقاضا در بازار مسکن سطح اشتغال و کیفیت فرصتهای شغلی، از مهمترین عوامل تعیینکننده تقاضا در بازار مسکن هستند. افزایش اشتغال پایدار میتواند قدرت خرید خانوارها را تقویت کند و به رونق معاملات ملکی منجر شود. در مقابل، رکود بازار کار و نااطمینانی شغلی، اغلب باعث کاهش تقاضا و افزایش…
- نفت و پتروشیمیصفحه «نفت و پتروشیمی» در مجله املاک به یکی از اثرگذارترین بخشهای اقتصاد کلان میپردازد که تأثیر آن بهطور مستقیم و غیرمستقیم در بازار مسکن، ساختوساز و سرمایهگذاری قابل مشاهده است. نفت و صنایع پتروشیمی تنها منابع انرژی یا مواد اولیه صنعتی نیستند، بلکه نقش مهمی در تعیین قیمتها، هزینههای تولید و حتی مسیر توسعه پروژههای عمرانی ایفا میکنند. مجله املاک در این صفحه تلاش میکند پیوند میان این صنایع راهبردی و بازار املاک را با نگاهی تحلیلی و خبری بررسی کند. نوسانات بازار نفت، تغییر سیاستهای انرژی و تحولات صنعت پتروشیمی، همگی میتوانند زنجیرهای از اثرات اقتصادی ایجاد کنند که در نهایت به بازار مسکن میرسد. از افزایش قیمت مصالح ساختمانی گرفته تا تغییر هزینه حملونقل و انرژی، ردپای نفت و پتروشیمی در بسیاری از تصمیمهای اقتصادی مرتبط با املاک دیده میشود. صفحه نفت و پتروشیمی در مجله املاک با همین رویکرد شکل گرفته است. نفت؛ متغیری تعیینکننده در هزینههای ساختوساز بخش قابلتوجهی از هزینههای ساختوساز بهطور مستقیم یا غیرمستقیم تحت تأثیر قیمت نفت قرار دارد. سوخت، حملونقل مصالح، تولید سیمان، فولاد و سایر مواد اولیه، همگی به انرژی وابستهاند. افزایش یا کاهش قیمت نفت میتواند هزینه تمامشده پروژههای ساختمانی را تغییر دهد و بر تصمیم سازندگان برای شروع…
- پزشکی، بهداشت و سلامتصفحه «پزشکی، بهداشت و سلامت» در مجله املاک به یکی از مؤلفههای کمتر دیدهشده اما بسیار اثرگذار در بازار مسکن و توسعه شهری میپردازد؛ سلامت انسان. کیفیت فضاهای مسکونی، دسترسی به خدمات درمانی و رعایت اصول بهداشتی در ساختمانها، نقش مستقیمی در کیفیت زندگی و حتی ارزش اقتصادی املاک دارند. مجله املاک در این صفحه تلاش میکند پیوند میان سلامت، محیط زندگی و تصمیمهای ملکی را با نگاهی تحلیلی و کاربردی بررسی کند. در سالهای اخیر، نگاه به سلامت در شهرها تغییر کرده است. دیگر تنها وجود مراکز درمانی مطرح نیست، بلکه کیفیت هوای داخل ساختمان، نور، تهویه، بهداشت فضاهای مشترک و دسترسی به خدمات سلامت، به معیارهای مهم انتخاب محل زندگی تبدیل شدهاند. صفحه پزشکی، بهداشت و سلامت در مجله املاک با هدف بررسی همین تغییر نگاه و اثر آن بر بازار مسکن شکل گرفته است. سلامت؛ شاخص جدید کیفیت زندگی شهری سلامت ساکنان بهطور مستقیم با کیفیت محیط زندگی آنها ارتباط دارد. ساختمانهایی که از نظر بهداشتی استانداردهای بالاتری دارند، معمولاً فضای سالمتری برای زندگی فراهم میکنند. تهویه مناسب، نور طبیعی، کنترل آلودگیهای صوتی و شیمیایی، همگی عواملی هستند که در سلامت جسم و روان ساکنان نقش دارند. این ویژگیها بهتدریج به شاخصهایی برای ارزیابی کیفیت املاک تبدیل…
- محیط زیست و کشاورزیصفحه «محیط زیست و کشاورزی» در مجله املاک به یکی از پیوندهای کمتر دیدهشده اما بسیار اثرگذار میان توسعه، منابع طبیعی و بازار املاک میپردازد. محیط زیست و کشاورزی نهتنها پایههای امنیت غذایی و پایداری سرزمین هستند، بلکه نقش مستقیمی در الگوی توسعه شهری، ارزش زمین و جهتگیری سرمایهگذاریهای ملکی ایفا میکنند. مجله املاک در این صفحه تلاش میکند این ارتباط چندلایه را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در دهههای اخیر، فشار بر منابع طبیعی، تغییرات اقلیمی و گسترش شهرنشینی، تعادل میان محیط زیست، کشاورزی و توسعه شهری را با چالشهای جدی مواجه کرده است. تغییر کاربری اراضی، کاهش منابع آب و آلودگیهای زیستمحیطی، همگی عواملی هستند که نهتنها بر تولید کشاورزی، بلکه بر بازار زمین و مسکن نیز اثر میگذارند. صفحه محیط زیست و کشاورزی در مجله املاک با هدف بررسی همین چالشها شکل گرفته است. محیط زیست؛ زیرساخت نامرئی توسعه پایدار محیط زیست سالم، بستر اصلی توسعه پایدار شهرها و مناطق روستایی است. کیفیت هوا، خاک و منابع آب، نقش مهمی در جذابیت سکونت و سرمایهگذاری دارند. مناطقی که از نظر زیستمحیطی وضعیت مطلوبتری دارند، معمولاً تقاضای بالاتری در بازار زمین و مسکن تجربه میکنند. در مقابل، تخریب محیط زیست میتواند به کاهش ارزش املاک و…
- اخبار استانیصفحه «اخبار استانی» در مجله املاک به پوشش و تحلیل رویدادهای اقتصادی، عمرانی و توسعهای استانها میپردازد؛ رویدادهایی که اغلب اثرات آنها در سطح ملی دیده نمیشود، اما نقش تعیینکنندهای در شکلگیری بازارهای محلی مسکن و املاک دارند. تصمیمهای استانی، پروژههای منطقهای و سیاستهای محلی، میتوانند مسیر رشد یا رکود یک شهر یا منطقه را تغییر دهند. مجله املاک در این صفحه تلاش میکند تصویر دقیقی از تحولات اقتصادی استانها ارائه دهد و تأثیر آنها بر بازار املاک را بررسی کند. برخلاف تصور رایج، بازار مسکن یک پدیده یکپارچه و همگن نیست. شرایط اقتصادی، اشتغال، زیرساختها و سیاستهای اجرایی در هر استان متفاوت است و همین تفاوتها باعث میشود روندهای بازار املاک از منطقهای به منطقه دیگر تغییر کند. صفحه اخبار استانی در مجله املاک با همین نگاه شکل گرفته و سعی دارد تحلیل بازار مسکن را از سطح کلی به سطح محلی نزدیکتر کند. اهمیت اخبار استانی در تحلیل بازار املاک بسیاری از تصمیمهای مؤثر بر ساختوساز و توسعه شهری در سطح استانها اتخاذ میشوند. پروژههای عمرانی، تغییرات کاربری زمین، توسعه زیرساختها و حتی سیاستهای حمایتی، اغلب در چارچوب مدیریت استانی اجرا میشوند. آگاهی از این تصمیمها میتواند به فعالان بازار املاک کمک کند فرصتها و ریسکهای پیشرو را…
- اجتماعی، فرهنگی، حقوقیصفحه «اجتماعی، فرهنگی، حقوقی» در مجله املاک به لایههایی از بازار مسکن و توسعه شهری میپردازد که فراتر از عدد و نمودار قرار دارند و مستقیماً با رفتار اجتماعی، هویت فرهنگی و چارچوبهای حقوقی جامعه در ارتباط هستند. مسکن تنها یک سازه فیزیکی نیست، بلکه بخشی از بافت اجتماعی و فرهنگی شهرها را شکل میدهد و در عین حال تحت تأثیر قوانین و مقررات حقوقی قرار دارد. مجله املاک در این صفحه تلاش میکند این ابعاد کمتر دیدهشده را با نگاهی تحلیلی بررسی کند. تغییرات اجتماعی، تحولات فرهنگی و تصمیمهای حقوقی میتوانند الگوی سکونت، تقاضا برای مسکن و حتی نحوه توسعه محلات شهری را تغییر دهند. مهاجرت، تغییر ساختار خانواده، سبک زندگی و قوانین مرتبط با مالکیت و ساختوساز، همگی عواملی هستند که بهطور مستقیم یا غیرمستقیم بر بازار املاک اثر میگذارند. صفحه اجتماعی، فرهنگی، حقوقی در مجله املاک با هدف تحلیل همین پیوندها شکل گرفته است. ابعاد اجتماعی مسکن و الگوی سکونت مسکن بازتابی از ساختار اجتماعی جامعه است. تغییر در ترکیب جمعیتی، اندازه خانوارها و الگوهای مهاجرتی میتواند نوع تقاضا برای مسکن را تغییر دهد. افزایش خانوارهای تکنفره، سالمندی جمعیت یا مهاجرت به شهرهای بزرگ، همگی باعث تغییر در نیازهای سکونتی میشوند. درک این تحولات اجتماعی برای تحلیل…
در حال خواندن: فولاد اروپا در بحران؛ تولید به کف تاریخی رسید
-
01
فولاد اروپا در بحران؛ تولید به کف تاریخی رسید
- بازار املاک//صفحه «بازار مسکن و املاک» در مجله املاک به قلب تپنده محتوای این رسانه میپردازد؛ بازاری که مستقیماً با زندگی روزمره خانوارها، تصمیمهای سرمایهگذاری و آینده شهرها گره خورده است. مسکن تنها یک دارایی فیزیکی نیست، بلکه ترکیبی از نیاز مصرفی، ابزار سرمایهگذاری و شاخصی از وضعیت اقتصادی جامعه بهشمار میرود. مجله املاک در این صفحه تلاش میکند تصویری واقعگرایانه و تحلیلی از روندهای بازار مسکن ارائه دهد. بازار مسکن همواره تحت تأثیر مجموعهای از عوامل اقتصادی، اجتماعی و سیاستی قرار دارد. نوسانات قیمت، تغییر الگوی تقاضا، سیاستهای حمایتی یا کنترلی و وضعیت عرضه، همگی میتوانند مسیر این بازار را تغییر دهند. صفحه بازار مسکن و املاک در مجله املاک با هدف بررسی همین متغیرها و کمک به درک بهتر رفتار بازار شکل گرفته است. عرضه و تقاضا؛ دو نیروی تعیینکننده بازار مسکن تعادل یا عدم تعادل میان عرضه و تقاضا، مهمترین عامل شکلدهنده قیمتها در بازار مسکن است. کاهش عرضه در کنار افزایش تقاضا میتواند به رشد سریع قیمتها منجر شود، در حالی که افزایش ساختوساز بدون تقاضای مؤثر، معمولاً به رکود معاملات میانجامد. تحلیل دقیق این دو نیرو به فعالان بازار کمک میکند روندهای کوتاهمدت و بلندمدت را بهتر پیشبینی کنند. مسکن؛ کالای مصرفی یا دارایی سرمایهای؟ برای…
- معماری//صفحه «مقالات طراحی، معماری، دکوراسیون» در مجله املاک به بخشی از بازار ساختمان و مسکن میپردازد که بیش از هر چیز با تجربه زیستن، هویت فضا و کیفیت زندگی در ارتباط است. طراحی و معماری تنها به زیبایی بصری محدود نمیشوند، بلکه نحوه استفاده از فضا، میزان آسایش ساکنان و حتی ارزش اقتصادی یک ملک را تحت تأثیر قرار میدهند. مجله املاک در این صفحه تلاش میکند طراحی را از نگاه تزئینی صرف خارج کرده و آن را بهعنوان یک عامل تعیینکننده در بازار املاک بررسی کند. در سالهای اخیر، نگاه به معماری و دکوراسیون تغییر کرده است. خریداران و سرمایهگذاران دیگر تنها به متراژ یا موقعیت مکانی توجه نمیکنند، بلکه کیفیت طراحی، نورگیری، چیدمان فضاها و هماهنگی معماری با سبک زندگی را نیز در نظر میگیرند. صفحه مقالات طراحی، معماری، دکوراسیون در مجله املاک با همین رویکرد شکل گرفته و سعی دارد روندهای مؤثر بر سلیقه بازار را تحلیل کند. طراحی و معماری؛ فراتر از ظاهر ساختمان معماری خوب میتواند کیفیت زندگی را بهطور مستقیم بهبود ببخشد. نحوه جانمایی فضاها، ارتباط داخل و خارج ساختمان، استفاده از نور طبیعی و توجه به اقلیم، همگی عواملی هستند که در تجربه روزمره ساکنان نقش دارند. ساختمانهایی که با اصول معماری صحیح…
- عمران//صفحه «عمران، شهرداری، نظام مهندسی» در مجله املاک به یکی از بنیادیترین لایههای شکلدهنده شهرها و بازار مسکن میپردازد؛ لایهای که تصمیمهای آن مستقیماً بر کیفیت ساختوساز، نظم شهری و ارزش املاک اثر میگذارد. سیاستهای عمرانی، عملکرد شهرداریها و چارچوبهای نظام مهندسی، تعیین میکنند شهرها چگونه رشد کنند و ساختمانها با چه استانداردهایی ساخته شوند. مجله املاک در این صفحه تلاش میکند این ساختارها را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در بسیاری از شهرها، روند توسعه بدون توجه به اصول عمران و ضوابط مهندسی، پیامدهایی مانند تراکم نامتوازن، فشار بر زیرساختها و افت کیفیت زندگی بههمراه داشته است. از سوی دیگر، مدیریت صحیح شهری و نظارت مهندسی میتواند به ایجاد فضاهای ایمنتر، پایدارتر و اقتصادیتر منجر شود. صفحه عمران، شهرداری، نظام مهندسی در مجله املاک با هدف تحلیل همین چالشها و فرصتها شکل گرفته است. عمران شهری؛ چارچوب توسعه پایدار شهرها عمران شهری شامل مجموعهای از فعالیتها و تصمیمهاست که زیرساختهای شهر را شکل میدهد؛ از شبکه معابر و تأسیسات گرفته تا فضاهای عمومی و خدمات شهری. کیفیت این زیرساختها نقش مهمی در کارایی شهر و رضایت ساکنان دارد. پروژههای عمرانی اصولی میتوانند به کاهش هزینههای بلندمدت، افزایش ایمنی و بهبود کیفیت زندگی منجر شوند و همین موضوع…
- مصالح و ابزارآلات//صفحه «مواد و مصالح، ابزار آلات، تأسیسات و تجهیزات نگهداری» در مجله املاک به یکی از فنیترین و در عین حال تعیینکنندهترین بخشهای حوزه ساختوساز و بازار املاک میپردازد. کیفیت هر ساختمان، پیش از آنکه در ظاهر و طراحی دیده شود، در انتخاب مصالح، تجهیزات و سیستمهای تأسیساتی آن شکل میگیرد. این عوامل نهتنها بر دوام و ایمنی بنا اثر میگذارند، بلکه هزینههای نگهداری، بهرهبرداری و حتی ارزش نهایی ملک را نیز تعیین میکنند. مجله املاک در این صفحه تلاش میکند نگاه مخاطب را از ظاهر پروژهها به زیرساختهای فنی آنها معطوف کند. در شرایطی که بازار ساختوساز با نوسان قیمتها و محدودیت منابع مواجه است، انتخاب درست مواد و تجهیزات اهمیت دوچندانی پیدا کرده است. استفاده از مصالح نامناسب یا تجهیزات غیراستاندارد میتواند در کوتاهمدت هزینه ساخت را کاهش دهد، اما در بلندمدت به افزایش هزینههای تعمیر، افت کیفیت و حتی بروز خطرات ایمنی منجر شود. صفحه مواد و مصالح در مجله املاک با هدف بررسی همین تصمیمهای کلیدی شکل گرفته است. نقش مصالح ساختمانی در کیفیت و دوام املاک مصالح ساختمانی ستون فقرات هر پروژه عمرانی هستند. نوع مصالح بهکاررفته در سازه، دیوارها، کف و نما، میتواند عمر مفید ساختمان را افزایش یا کاهش دهد. مصالح باکیفیت علاوه…
- خدمات//صفحه «تجارت، بازاریابی و خدمات» در مجله املاک به بخشهایی از اقتصاد میپردازد که بهطور مستقیم با پویایی بازار مسکن، توسعه شهری و شکلگیری فعالیتهای اقتصادی در فضاهای تجاری و اداری در ارتباط هستند. تجارت و خدمات، موتور حرکت شهرها محسوب میشوند و نوع و گستردگی آنها میتواند بر تقاضا برای املاک تجاری، اداری و حتی مسکونی اثر بگذارد. مجله املاک در این صفحه تلاش میکند نقش این بخشها را در اقتصاد شهری و بازار املاک با نگاهی تحلیلی بررسی کند. در سالهای اخیر، تغییر الگوهای مصرف، گسترش کسبوکارهای خدماتی و تحول در شیوههای بازاریابی، ساختار فضاهای شهری را دگرگون کرده است. مراکز تجاری، واحدهای اداری و فضاهای خدماتی، بیش از گذشته به نیازهای جدید بازار پاسخ میدهند. صفحه تجارت، بازاریابی و خدمات در مجله املاک با هدف تحلیل همین تحولات و پیامدهای آن بر بازار املاک شکل گرفته است. تجارت و شکلگیری تقاضا برای املاک تجاری رشد فعالیتهای تجاری معمولاً با افزایش تقاضا برای فضاهای مناسب همراه است. واحدهای تجاری، انبارها و مراکز توزیع، همگی به زیرساختهای ملکی وابستهاند. تغییر در الگوی تجارت، مانند گسترش فروشگاههای زنجیرهای یا خدمات محلی، میتواند نوع و موقعیت این فضاها را تغییر دهد. این تحولات مستقیماً بر ارزشگذاری و کاربری املاک تجاری اثر…
- سلامت ایمنی HSE//صفحه «سلامت ایمنی HSE» در مجله املاک به یکی از حیاتیترین ابعاد ساختوساز، بهرهبرداری و نگهداری ساختمانها میپردازد؛ بعدی که مستقیماً با جان انسانها، پایداری پروژهها و کاهش ریسکهای مالی و حقوقی گره خورده است. HSE مفهومی فراتر از رعایت چند دستورالعمل ایمنی است و مجموعهای از اصول، استانداردها و رویکردهای مدیریتی را در بر میگیرد که هدف آن پیشگیری از حوادث، حفظ سلامت نیروی انسانی و کاهش اثرات منفی فعالیتهای ساختمانی بر محیط پیرامون است. مجله املاک در این صفحه تلاش میکند HSE را از یک الزام اداری به یک ضرورت راهبردی در بازار املاک معرفی کند. در سالهای اخیر، با افزایش پروژههای عمرانی و پیچیدهتر شدن فرآیندهای ساخت، توجه به سلامت و ایمنی بیش از گذشته اهمیت پیدا کرده است. حوادث کارگاهی، آسیبهای شغلی و خسارتهای ناشی از بیتوجهی به اصول ایمنی، نهتنها پیامدهای انسانی جبرانناپذیری دارند، بلکه میتوانند هزینههای سنگینی به سازندگان، بهرهبرداران و حتی ساکنان تحمیل کنند. صفحه سلامت ایمنی HSE در مجله املاک با هدف افزایش آگاهی و نگاه پیشگیرانه به این موضوع شکل گرفته است. HSE؛ پایه پنهان کیفیت در ساختوساز کیفیت یک پروژه ساختمانی تنها به ظاهر، متراژ یا موقعیت مکانی آن محدود نمیشود. رعایت اصول سلامت و ایمنی در تمام مراحل طراحی،…
- آموزشی و عمومی//صفحه «آموزشی و عمومی» در مجله املاک به بخشی از محتوا اختصاص دارد که هدف آن افزایش آگاهی مخاطب نسبت به مفاهیم پایه، سازوکارهای اقتصادی و روندهای مؤثر بر زندگی شهری و بازار مسکن است. بسیاری از تصمیمهای ملکی، بدون دانش اولیه و درک صحیح از مفاهیم عمومی اقتصاد، حقوق و مدیریت شهری، با ریسکهای جدی همراه میشوند. مجله املاک در این صفحه تلاش میکند محتوای آموزشی را به زبانی قابلفهم و در عین حال دقیق ارائه دهد. مخاطبان بازار املاک تنها سرمایهگذاران حرفهای نیستند، بلکه خانوارها، مستأجران، خریداران مصرفی و حتی فعالان مشاغل وابسته نیز درگیر این بازار هستند. صفحه آموزشی و عمومی با هدف پاسخ به نیاز این طیف گسترده شکل گرفته و تلاش میکند مفاهیم کلیدی را بدون پیچیدگیهای غیرضروری توضیح دهد. این رویکرد باعث میشود مخاطب بتواند اخبار و تحلیلهای تخصصیتر مجله املاک را با درک عمیقتری دنبال کند. آموزش؛ پیشنیاز تصمیمگیری آگاهانه در بازار املاک بازار املاک یکی از پیچیدهترین بازارها برای تصمیمگیری است. قیمتهای بالا، تنوع گزینهها و تأثیر عوامل متعدد اقتصادی، اجتماعی و حقوقی، نیاز به دانش پایه را دوچندان میکند. آموزش مفاهیم عمومی مانند نحوه تحلیل قیمتها، شناخت قراردادها و درک روندهای اقتصادی، میتواند از بسیاری از تصمیمهای پرریسک جلوگیری کند. صفحه…
- اجتماعی، فرهنگی، حقوقی//صفحه «اجتماعی، فرهنگی، حقوقی» در مجله املاک به لایههایی از بازار مسکن و توسعه شهری میپردازد که فراتر از عدد و نمودار قرار دارند و مستقیماً با رفتار اجتماعی، هویت فرهنگی و چارچوبهای حقوقی جامعه در ارتباط هستند. مسکن تنها یک سازه فیزیکی نیست، بلکه بخشی از بافت اجتماعی و فرهنگی شهرها را شکل میدهد و در عین حال تحت تأثیر قوانین و مقررات حقوقی قرار دارد. مجله املاک در این صفحه تلاش میکند این ابعاد کمتر دیدهشده را با نگاهی تحلیلی بررسی کند. تغییرات اجتماعی، تحولات فرهنگی و تصمیمهای حقوقی میتوانند الگوی سکونت، تقاضا برای مسکن و حتی نحوه توسعه محلات شهری را تغییر دهند. مهاجرت، تغییر ساختار خانواده، سبک زندگی و قوانین مرتبط با مالکیت و ساختوساز، همگی عواملی هستند که بهطور مستقیم یا غیرمستقیم بر بازار املاک اثر میگذارند. صفحه اجتماعی، فرهنگی، حقوقی در مجله املاک با هدف تحلیل همین پیوندها شکل گرفته است. ابعاد اجتماعی مسکن و الگوی سکونت مسکن بازتابی از ساختار اجتماعی جامعه است. تغییر در ترکیب جمعیتی، اندازه خانوارها و الگوهای مهاجرتی میتواند نوع تقاضا برای مسکن را تغییر دهد. افزایش خانوارهای تکنفره، سالمندی جمعیت یا مهاجرت به شهرهای بزرگ، همگی باعث تغییر در نیازهای سکونتی میشوند. درک این تحولات اجتماعی برای تحلیل…
- اقتصاد بین الملل//صفحه «اقتصاد بینالملل» در مجله املاک به بررسی تحولات اقتصادی فراتر از مرزها میپردازد؛ تحولاتی که اگرچه در سطح جهانی رخ میدهند، اما اثرات آنها بهطور مستقیم یا غیرمستقیم در بازار مسکن، سرمایهگذاری و ساختوساز داخلی قابل مشاهده است. اقتصاد جهانی با شبکهای از جریانهای مالی، تجاری و پولی به هم متصل است و تغییر در هر بخش میتواند بر تصمیمهای اقتصادی در داخل کشور اثر بگذارد. مجله املاک در این صفحه تلاش میکند این ارتباطات را بهصورت تحلیلی و قابلفهم بررسی کند. نوسانات اقتصاد جهانی، تغییر سیاستهای پولی کشورها، بحرانها و دورههای رونق یا رکود بینالمللی، همگی میتوانند فضای تصمیمگیری در بازار املاک را دستخوش تغییر کنند. سرمایهگذاران و فعالان اقتصادی، برای تحلیل دقیقتر بازار مسکن، ناگزیر از توجه به این متغیرهای بیرونی هستند. صفحه اقتصاد بینالملل در مجله املاک با همین نگاه شکل گرفته است. اقتصاد جهانی و جریان سرمایه یکی از مهمترین پیوندهای اقتصاد بینالملل با بازار املاک، جریان سرمایه است. تغییر در نرخ بهره جهانی، سیاستهای انبساطی یا انقباضی و جابهجایی سرمایهها میان کشورها، میتواند مسیر سرمایهگذاری در داراییهایی مانند مسکن را تغییر دهد. در دورههایی که بازارهای مالی جهانی بیثبات میشوند، املاک در بسیاری از کشورها بهعنوان گزینهای امنتر مورد توجه قرار میگیرد. این رفتار…
- اقتصاد حمل و نقل و گردشگری//صفحه «اقتصاد حملونقل و گردشگری» در مجله املاک به دو محرک مهم توسعه شهری و منطقهای میپردازد که اثر آنها بهطور مستقیم در بازار زمین، مسکن و املاک قابل مشاهده است. حملونقل و گردشگری نهتنها جریان جابهجایی انسان و کالا را سامان میدهند، بلکه با ایجاد دسترسی، افزایش جذابیت مناطق و تحریک سرمایهگذاری، مسیر رشد شهرها را تعیین میکنند. مجله املاک در این صفحه تلاش میکند این پیوند اقتصادی را با نگاهی تحلیلی و واقعگرایانه بررسی کند. توسعه زیرساختهای حملونقل و رونق گردشگری میتواند بهسرعت معادلات بازار املاک را تغییر دهد. ایجاد یک مسیر جدید، بهبود شبکه جادهای یا افزایش ورود گردشگران به یک منطقه، اغلب با افزایش تقاضا برای املاک مسکونی، تجاری و خدماتی همراه است. صفحه اقتصاد حملونقل و گردشگری در مجله املاک با هدف تحلیل همین تغییرات و پیامدهای آن شکل گرفته است. حملونقل؛ عامل کلیدی در ارزشگذاری املاک دسترسی یکی از مهمترین معیارهای ارزشگذاری املاک است و حملونقل نقش اصلی را در این دسترسی ایفا میکند. نزدیکی به شبکههای حملونقل، راههای ارتباطی و مسیرهای اصلی، میتواند جذابیت یک منطقه را افزایش دهد و تقاضا برای سکونت یا فعالیت اقتصادی را بالا ببرد. در مقابل، ضعف زیرساختهای حملونقل معمولاً به کاهش استقبال از مناطق و افت ارزش…
- بازار خودرو//صفحه «بازار خودرو» در مجله املاک به بازاری میپردازد که اگرچه در ظاهر مستقل از مسکن بهنظر میرسد، اما در عمل ارتباطی عمیق و چندلایه با اقتصاد خانوار، الگوی سکونت و توسعه شهری دارد. خودرو یکی از مهمترین کالاهای سرمایهای خانوارهاست و نوسانات این بازار میتواند بر قدرت خرید، تصمیمهای مالی و حتی انتخاب محل زندگی اثر بگذارد. مجله املاک در این صفحه تلاش میکند بازار خودرو را نه صرفاً از منظر قیمت، بلکه در بستر اقتصاد شهری و املاک تحلیل کند. در سالهای اخیر، بازار خودرو با نوسانات شدید قیمتی، محدودیت عرضه و تغییر سیاستهای واردات و تولید مواجه بوده است. این شرایط باعث شده خودرو از یک کالای مصرفی به نوعی ابزار حفظ ارزش تبدیل شود. چنین تغییری در رفتار اقتصادی خانوارها، بهطور غیرمستقیم بر بازار مسکن نیز اثر میگذارد و اولویتهای سرمایهگذاری را تغییر میدهد. صفحه بازار خودرو در مجله املاک با هدف بررسی همین پیوندها شکل گرفته است. بازار خودرو؛ آینهای از وضعیت اقتصاد خانوار توان خرید خودرو و مسکن، هر دو به سطح درآمد و ثبات اقتصادی خانوار وابستهاند. افزایش قیمت خودرو میتواند بخش قابلتوجهی از نقدینگی خانوار را جذب کند و توان آنها برای ورود به بازار مسکن را کاهش دهد. در مقابل، رکود…
- بانک و طلا//صفحه «بانک و طلا» در مجله املاک به یکی از مهمترین محورهای تصمیمگیری اقتصادی خانوارها و سرمایهگذاران میپردازد؛ محور تأمین مالی و حفظ ارزش سرمایه. نظام بانکی، سیاستهای اعتباری و بازار طلا، نقش مستقیمی در شکلگیری رفتار سرمایهای و جریان نقدینگی دارند و این جریانها در نهایت به بازار مسکن میرسند. مجله املاک در این صفحه تلاش میکند ارتباط میان بانک، طلا و بازار املاک را با نگاهی تحلیلی و کاربردی بررسی کند. در دورههای مختلف اقتصادی، تغییر در نرخ سود بانکی، سیاستهای اعتباری و نوسانات بازار طلا میتواند مسیر سرمایهها را تغییر دهد. زمانی که سپردهگذاری بانکی جذابتر میشود، بخشی از نقدینگی از بازار مسکن فاصله میگیرد و در مقابل، در دورههایی که طلا بهعنوان دارایی امن مطرح میشود، رفتار سرمایهگذاران تغییر میکند. صفحه بانک و طلا در مجله املاک با هدف تحلیل همین جابهجاییها شکل گرفته است. نظام بانکی و تأمین مالی بازار مسکن بانکها یکی از اصلیترین بازیگران بازار مسکن هستند. تسهیلات خرید، ساخت و بازسازی مسکن، نقش مهمی در شکلگیری تقاضا و عرضه دارند. تغییر در سیاستهای اعتباری بانکها میتواند بهسرعت بر توان خرید خانوارها اثر بگذارد. کاهش یا افزایش دسترسی به تسهیلات، مستقیماً بر حجم معاملات و سطح قیمتها در بازار املاک تأثیر میگذارد. طلا؛…
- بورس، فارکس و ارزدیجیتال//صفحه «بورس، فارکس و ارزدیجیتال» در مجله املاک به بررسی بازارهای مالی نوین و کلاسیک میپردازد که در سالهای اخیر نقش مهمی در جهتدهی به رفتار سرمایهگذاران و جریان نقدینگی ایفا کردهاند. این بازارها اگرچه ماهیتی متفاوت از بازار مسکن دارند، اما از نظر رقابت بر سر سرمایه و تأثیرگذاری بر تصمیمهای اقتصادی خانوارها، ارتباطی مستقیم با بازار املاک پیدا میکنند. مجله املاک در این صفحه تلاش میکند این ارتباط را بدون اغراق و با نگاهی تحلیلی روشن کند. افزایش دسترسی به بازارهای مالی، رشد ابزارهای آنلاین و گسترش ارزهای دیجیتال باعث شده گزینههای سرمایهگذاری متنوعتر شوند. در چنین شرایطی، سرمایهگذاران میان بازارهایی با نقدشوندگی بالا، ریسک متفاوت و بازدههای کوتاهمدت یا بلندمدت انتخاب میکنند. صفحه بورس، فارکس و ارزدیجیتال در مجله املاک با هدف تحلیل اثر این انتخابها بر بازار مسکن شکل گرفته است. بورس و نقش آن در جابهجایی سرمایهها بازار بورس یکی از اصلیترین مقاصد سرمایه در اقتصاد مدرن است. رونق یا رکود بورس میتواند بهسرعت جریان نقدینگی را تغییر دهد. در دورههایی که بورس بازدهی بالایی دارد، بخشی از سرمایهها از بازار مسکن خارج میشوند و در مقابل، در زمان افت بازار سهام، املاک بهعنوان گزینهای امنتر مطرح میشوند. این رابطه رفتوبرگشتی باعث شده تحلیل بورس…
- برق، آب و انرژی//صفحه «برق، آب و انرژی» در مجله املاک به یکی از زیربناییترین مؤلفههای بازار مسکن، عمران و توسعه شهری میپردازد؛ مؤلفهای که اگرچه اغلب در لایههای پنهان پروژهها قرار دارد، اما کیفیت، قیمت و پایداری ساختمانها بدون آن معنا پیدا نمیکند. تأمین برق، مدیریت منابع آب و سیاستهای انرژی، از جمله عواملی هستند که بهصورت مستقیم و غیرمستقیم بر ساختوساز، نگهداری ساختمانها و حتی ارزشگذاری املاک اثر میگذارند. مجله املاک در این صفحه تلاش میکند این زیرساختها را با نگاهی خبری و تحلیلی بررسی کند. در سالهای اخیر، چالشهای مرتبط با انرژی و منابع آب بیش از گذشته وارد فضای تصمیمگیری شهری و ساختمانی شدهاند. افزایش مصرف انرژی، فرسودگی شبکهها، محدودیت منابع آبی و تغییر الگوهای مصرف، همگی باعث شدهاند برق و آب از یک موضوع فنی صرف، به مسئلهای اقتصادی و راهبردی تبدیل شوند. صفحه برق، آب و انرژی در مجله املاک با همین نگاه شکل گرفته و سعی دارد مخاطب را نسبت به نقش این عوامل در آینده بازار املاک آگاهتر کند. برق و انرژی؛ ستون پنهان ساختمانهای مدرن ساختمانهای امروزی بیش از هر زمان دیگری به انرژی وابستهاند. سیستمهای سرمایش و گرمایش، آسانسورها، تجهیزات هوشمند و زیرساختهای ارتباطی، همگی مصرفکننده برق هستند. کیفیت طراحی شبکه برق یک…
- فناوری//صفحه «فناوری» در مجله املاک به بررسی نقش فناوریهای نوین در تحول بازار مسکن، ساختوساز و مدیریت داراییهای ملکی میپردازد. فناوری دیگر یک ابزار جانبی در حوزه املاک نیست، بلکه به یکی از عوامل اصلی تصمیمگیری، ارزشگذاری و حتی شکلگیری مدلهای جدید کسبوکار در این بازار تبدیل شده است. مجله املاک در این صفحه تلاش میکند فناوری را از زاویهای کاربردی و تحلیلی بررسی کند و تأثیر واقعی آن بر اقتصاد مسکن را نشان دهد. در سالهای اخیر، ورود ابزارهای دیجیتال، دادهمحوری و سیستمهای هوشمند باعث شده فرآیندهای سنتی بازار املاک دستخوش تغییر شوند. از جستوجوی ملک و تحلیل قیمتها گرفته تا مدیریت ساختمان و پیشبینی روند بازار، فناوری نقش پررنگتری از گذشته ایفا میکند. صفحه فناوری در مجله املاک با هدف پوشش همین تحولات و پیامدهای آن برای فعالان بازار شکل گرفته است. فناوری؛ موتور تحول در بازار املاک بازار املاک بهطور سنتی بازاری کند و کمتحول شناخته میشد، اما فناوری این تصویر را تغییر داده است. استفاده از دادههای بزرگ، تحلیلهای هوشمند و ابزارهای دیجیتال، امکان تصمیمگیری دقیقتر و سریعتر را فراهم کرده است. خریداران، فروشندگان و سرمایهگذاران میتوانند با دسترسی به اطلاعات شفافتر، ریسک تصمیمهای خود را کاهش دهند. این تحول باعث شده فناوری به یکی از…
- کار، اشتغال و تعاون//صفحه «کار، اشتغال و تعاون» در مجله املاک به یکی از بنیادیترین پیشرانهای بازار مسکن و توسعه شهری میپردازد؛ نیروی انسانی. اشتغال، ساختار بازار کار و سیاستهای تعاون، نقش مستقیمی در شکلگیری تقاضا برای مسکن، مهاجرتهای درونکشوری و الگوی توسعه شهرها دارند. بدون درک وضعیت اشتغال و جریان نیروی کار، تحلیل بازار املاک ناقص خواهد بود. مجله املاک در این صفحه تلاش میکند ارتباط میان بازار کار و تحولات حوزه مسکن را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در سالهای اخیر، تغییر ساختار اشتغال، گسترش مشاغل خدماتی و پروژهمحور و نوسان نرخ بیکاری، تأثیر قابلتوجهی بر رفتار خانوارها در بازار مسکن داشته است. تصمیم برای خرید، اجاره یا سرمایهگذاری در ملک، بهطور مستقیم با امنیت شغلی و سطح درآمد مرتبط است. صفحه کار، اشتغال و تعاون در مجله املاک با همین نگاه شکل گرفته و سعی دارد تحولات بازار کار را در بستر اقتصاد مسکن تحلیل کند. اشتغال؛ موتور تقاضا در بازار مسکن سطح اشتغال و کیفیت فرصتهای شغلی، از مهمترین عوامل تعیینکننده تقاضا در بازار مسکن هستند. افزایش اشتغال پایدار میتواند قدرت خرید خانوارها را تقویت کند و به رونق معاملات ملکی منجر شود. در مقابل، رکود بازار کار و نااطمینانی شغلی، اغلب باعث کاهش تقاضا و افزایش…
- نفت و پتروشیمی//صفحه «نفت و پتروشیمی» در مجله املاک به یکی از اثرگذارترین بخشهای اقتصاد کلان میپردازد که تأثیر آن بهطور مستقیم و غیرمستقیم در بازار مسکن، ساختوساز و سرمایهگذاری قابل مشاهده است. نفت و صنایع پتروشیمی تنها منابع انرژی یا مواد اولیه صنعتی نیستند، بلکه نقش مهمی در تعیین قیمتها، هزینههای تولید و حتی مسیر توسعه پروژههای عمرانی ایفا میکنند. مجله املاک در این صفحه تلاش میکند پیوند میان این صنایع راهبردی و بازار املاک را با نگاهی تحلیلی و خبری بررسی کند. نوسانات بازار نفت، تغییر سیاستهای انرژی و تحولات صنعت پتروشیمی، همگی میتوانند زنجیرهای از اثرات اقتصادی ایجاد کنند که در نهایت به بازار مسکن میرسد. از افزایش قیمت مصالح ساختمانی گرفته تا تغییر هزینه حملونقل و انرژی، ردپای نفت و پتروشیمی در بسیاری از تصمیمهای اقتصادی مرتبط با املاک دیده میشود. صفحه نفت و پتروشیمی در مجله املاک با همین رویکرد شکل گرفته است. نفت؛ متغیری تعیینکننده در هزینههای ساختوساز بخش قابلتوجهی از هزینههای ساختوساز بهطور مستقیم یا غیرمستقیم تحت تأثیر قیمت نفت قرار دارد. سوخت، حملونقل مصالح، تولید سیمان، فولاد و سایر مواد اولیه، همگی به انرژی وابستهاند. افزایش یا کاهش قیمت نفت میتواند هزینه تمامشده پروژههای ساختمانی را تغییر دهد و بر تصمیم سازندگان برای شروع…
- پزشکی، بهداشت و سلامت//صفحه «پزشکی، بهداشت و سلامت» در مجله املاک به یکی از مؤلفههای کمتر دیدهشده اما بسیار اثرگذار در بازار مسکن و توسعه شهری میپردازد؛ سلامت انسان. کیفیت فضاهای مسکونی، دسترسی به خدمات درمانی و رعایت اصول بهداشتی در ساختمانها، نقش مستقیمی در کیفیت زندگی و حتی ارزش اقتصادی املاک دارند. مجله املاک در این صفحه تلاش میکند پیوند میان سلامت، محیط زندگی و تصمیمهای ملکی را با نگاهی تحلیلی و کاربردی بررسی کند. در سالهای اخیر، نگاه به سلامت در شهرها تغییر کرده است. دیگر تنها وجود مراکز درمانی مطرح نیست، بلکه کیفیت هوای داخل ساختمان، نور، تهویه، بهداشت فضاهای مشترک و دسترسی به خدمات سلامت، به معیارهای مهم انتخاب محل زندگی تبدیل شدهاند. صفحه پزشکی، بهداشت و سلامت در مجله املاک با هدف بررسی همین تغییر نگاه و اثر آن بر بازار مسکن شکل گرفته است. سلامت؛ شاخص جدید کیفیت زندگی شهری سلامت ساکنان بهطور مستقیم با کیفیت محیط زندگی آنها ارتباط دارد. ساختمانهایی که از نظر بهداشتی استانداردهای بالاتری دارند، معمولاً فضای سالمتری برای زندگی فراهم میکنند. تهویه مناسب، نور طبیعی، کنترل آلودگیهای صوتی و شیمیایی، همگی عواملی هستند که در سلامت جسم و روان ساکنان نقش دارند. این ویژگیها بهتدریج به شاخصهایی برای ارزیابی کیفیت املاک تبدیل…
- محیط زیست و کشاورزی//صفحه «محیط زیست و کشاورزی» در مجله املاک به یکی از پیوندهای کمتر دیدهشده اما بسیار اثرگذار میان توسعه، منابع طبیعی و بازار املاک میپردازد. محیط زیست و کشاورزی نهتنها پایههای امنیت غذایی و پایداری سرزمین هستند، بلکه نقش مستقیمی در الگوی توسعه شهری، ارزش زمین و جهتگیری سرمایهگذاریهای ملکی ایفا میکنند. مجله املاک در این صفحه تلاش میکند این ارتباط چندلایه را با نگاهی تحلیلی و واقعگرایانه بررسی کند. در دهههای اخیر، فشار بر منابع طبیعی، تغییرات اقلیمی و گسترش شهرنشینی، تعادل میان محیط زیست، کشاورزی و توسعه شهری را با چالشهای جدی مواجه کرده است. تغییر کاربری اراضی، کاهش منابع آب و آلودگیهای زیستمحیطی، همگی عواملی هستند که نهتنها بر تولید کشاورزی، بلکه بر بازار زمین و مسکن نیز اثر میگذارند. صفحه محیط زیست و کشاورزی در مجله املاک با هدف بررسی همین چالشها شکل گرفته است. محیط زیست؛ زیرساخت نامرئی توسعه پایدار محیط زیست سالم، بستر اصلی توسعه پایدار شهرها و مناطق روستایی است. کیفیت هوا، خاک و منابع آب، نقش مهمی در جذابیت سکونت و سرمایهگذاری دارند. مناطقی که از نظر زیستمحیطی وضعیت مطلوبتری دارند، معمولاً تقاضای بالاتری در بازار زمین و مسکن تجربه میکنند. در مقابل، تخریب محیط زیست میتواند به کاهش ارزش املاک و…
- اخبار استانی//صفحه «اخبار استانی» در مجله املاک به پوشش و تحلیل رویدادهای اقتصادی، عمرانی و توسعهای استانها میپردازد؛ رویدادهایی که اغلب اثرات آنها در سطح ملی دیده نمیشود، اما نقش تعیینکنندهای در شکلگیری بازارهای محلی مسکن و املاک دارند. تصمیمهای استانی، پروژههای منطقهای و سیاستهای محلی، میتوانند مسیر رشد یا رکود یک شهر یا منطقه را تغییر دهند. مجله املاک در این صفحه تلاش میکند تصویر دقیقی از تحولات اقتصادی استانها ارائه دهد و تأثیر آنها بر بازار املاک را بررسی کند. برخلاف تصور رایج، بازار مسکن یک پدیده یکپارچه و همگن نیست. شرایط اقتصادی، اشتغال، زیرساختها و سیاستهای اجرایی در هر استان متفاوت است و همین تفاوتها باعث میشود روندهای بازار املاک از منطقهای به منطقه دیگر تغییر کند. صفحه اخبار استانی در مجله املاک با همین نگاه شکل گرفته و سعی دارد تحلیل بازار مسکن را از سطح کلی به سطح محلی نزدیکتر کند. اهمیت اخبار استانی در تحلیل بازار املاک بسیاری از تصمیمهای مؤثر بر ساختوساز و توسعه شهری در سطح استانها اتخاذ میشوند. پروژههای عمرانی، تغییرات کاربری زمین، توسعه زیرساختها و حتی سیاستهای حمایتی، اغلب در چارچوب مدیریت استانی اجرا میشوند. آگاهی از این تصمیمها میتواند به فعالان بازار املاک کمک کند فرصتها و ریسکهای پیشرو را…
- اجتماعی، فرهنگی، حقوقی//صفحه «اجتماعی، فرهنگی، حقوقی» در مجله املاک به لایههایی از بازار مسکن و توسعه شهری میپردازد که فراتر از عدد و نمودار قرار دارند و مستقیماً با رفتار اجتماعی، هویت فرهنگی و چارچوبهای حقوقی جامعه در ارتباط هستند. مسکن تنها یک سازه فیزیکی نیست، بلکه بخشی از بافت اجتماعی و فرهنگی شهرها را شکل میدهد و در عین حال تحت تأثیر قوانین و مقررات حقوقی قرار دارد. مجله املاک در این صفحه تلاش میکند این ابعاد کمتر دیدهشده را با نگاهی تحلیلی بررسی کند. تغییرات اجتماعی، تحولات فرهنگی و تصمیمهای حقوقی میتوانند الگوی سکونت، تقاضا برای مسکن و حتی نحوه توسعه محلات شهری را تغییر دهند. مهاجرت، تغییر ساختار خانواده، سبک زندگی و قوانین مرتبط با مالکیت و ساختوساز، همگی عواملی هستند که بهطور مستقیم یا غیرمستقیم بر بازار املاک اثر میگذارند. صفحه اجتماعی، فرهنگی، حقوقی در مجله املاک با هدف تحلیل همین پیوندها شکل گرفته است. ابعاد اجتماعی مسکن و الگوی سکونت مسکن بازتابی از ساختار اجتماعی جامعه است. تغییر در ترکیب جمعیتی، اندازه خانوارها و الگوهای مهاجرتی میتواند نوع تقاضا برای مسکن را تغییر دهد. افزایش خانوارهای تکنفره، سالمندی جمعیت یا مهاجرت به شهرهای بزرگ، همگی باعث تغییر در نیازهای سکونتی میشوند. درک این تحولات اجتماعی برای تحلیل…
فولاد اروپا در بحران؛ تولید به کف تاریخی رسید
آهن آنلاینمواد و مصالح، ابزار آلات، تاسیسات و تجهیزات نگهداری5 اکتبر, 2026502 بازدید
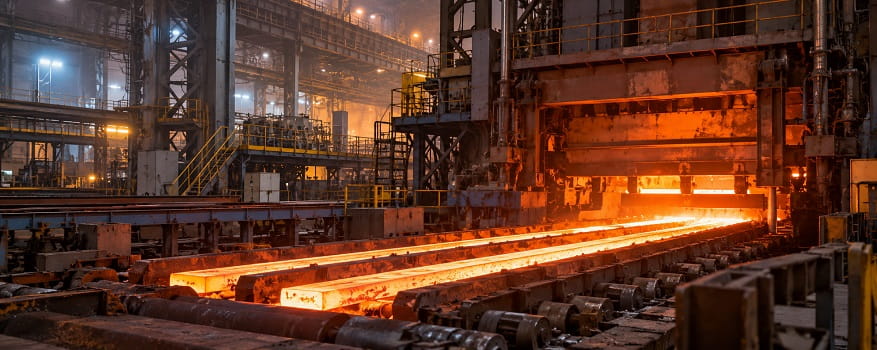
به گزارش آهن آنلاین؛ صنعت فولاد اروپا با بحرانی فراتر از یک افت دورهای تولید روبهرو شده است. تولید فولاد اتحادیه اروپا در سال ۲۰۲۵ به ۱۲۶ میلیون تن رسید؛ فاصلهای با قله ۱۵۵ میلیون تنی نسبت به یک دهه گذشته. افت صادرات، جهش هزینه انرژی، تعرفههای سنگین آمریکا و رقابت فولاد ارزان چین حاشیه امن فولادسازان را کوچک کردهاند. مسئله این است که کاهش ظرفیت تولید در اروپا ماهیتی ساختاری پیدا کرده و بازگشت به سطوح قبلی دیگر محتمل نیست.
کف تولید فولاد خام، یک هشدار ساختاری
کاهش ۳ درصدی تولید فولاد خام اتحادیه اروپا در سال ۲۰۲۵ و افت حدود یکدرصدی در پنج ماه نخست ۲۰۲۶، زمانی مهمتر میشود که کنار مسیر بلندمدت ظرفیت قرار گیرد. اروپا فقط کمتر تولید نمیکند؛ بخشی از ظرفیت آن نیز از نظر اقتصادی در حال از دست رفتن است.
ریشه این تغییر را باید در اقتصاد هزینهای فولاد جستوجو کرد. انرژی سهم مهمی در هزینه تولید دارد و افزایش قیمت گاز و برق مستقیماً کف هزینه را بالا میبرد. وقتی فولاد اروپایی با تولیدکنندگانی دارای انرژی ارزانتر یا مقیاس تولید بزرگتر رقابت میکند، کاهش تولید میتواند راهی برای محدود کردن زیان و حفظ نقدینگی باشد. بنابراین افت ظرفیت الزاماً نشانه ضعف تقاضا نیست؛ بخشی از آن نتیجه از بین رفتن مزیت هزینهای اروپا است.
فشار تجارت خارجی نیز همین روند را تشدید کرده است. صادرات فولاد اروپا به آمریکا در نیمه نخست ۲۰۲۶ حدود ۲۹ درصد کاهش یافت و فروش به ترکیه، هند و چین نیز دستکم ۱۸ درصد افت کرد. کاهش حدود ۲۰ درصدی صادرات به کشورهای خارج از اتحادیه نشان میدهد مشکل فقط از دست رفتن بازار آمریکا نیست؛ فولاد اروپا در بازارهای ثالث نیز با مسئله قیمت و رقابتپذیری مواجه شده است. این فشار تجاری میتواند مسیر قیمت آهن در بازارهای منطقهای را نیز تغییر دهد.
تعرفهها؛ ضربهای فراتر از آمریکا
تعرفههای آمریکا تا سطح ۵۰ درصد، مسیر صادرات اروپا را محدود کردهاند؛ اما اثر مهمتر آنها تغییر جهت جریان تجارت است. وقتی یک بازار بزرگ بستهتر میشود، عرضه حذفشده لزوماً از بین نمیرود و بخشی از آن به بازارهای دیگر منتقل میشود. در این میان، فولاد چین نقش تعیینکنندهای دارد. بنابراین همزمانی ضعف صادرات اروپا و حضور فولاد ارزانتر در بازارهای ثالث میتواند فشار را از یک منطقه به منطقه دیگر منتقل کند.
اتحادیه اروپا برای مقابله با این وضعیت، از اول ژوئیه ۲۰۲۶ سهمیه واردات فولاد را به ۱۸.۳ میلیون تن محدود کرده و برای واردات مازاد بر این سقف، تعرفه ۵۰ درصدی در نظر گرفته است. همچنین، سازوکار تنظیم مرز کربن یا CBAM نیز از اول ژانویه ۲۰۲۶ وارد مرحله اجرایی قطعی شده و با اعمال هزینه کربن بر واردات محصولات مشمول، بخشی از اختلاف هزینه ناشی از الزامات کربنی میان تولیدکنندگان اروپایی و واردکنندگان را کاهش میدهد. این ابزارها برای جلوگیری از تشدید بحران اهمیت دارند، اما بهتنهایی نمیتوانند تولید فولاد اروپا را به سطح سال ۲۰۱۵ بازگردانند.
بازار جهانی فولاد؛ فشار از یک جغرافیا به دیگری
بحران اروپا یک نکته کلیدی دارد: کاهش تولید یک منطقه الزاماً به معنی کاهش عرضه جهانی نیست. اگر افت تولید اروپا با صادرات بیشتر آسیا و سایر تولیدکنندگان جبران شود، فشار قیمتی ممکن است به بازارهای دیگر منتقل شود. در این حالت، اروپا بخشی از بازارهای سنتی خود را از دست میدهد و رقابت در بازارهای وارداتی تشدید میشود.
دو سناریو پیش روی بازار قرار دارد. در سناریوی نخست، هزینه انرژی در اروپا بهطور پایدار کاهش مییابد، تقاضای صنعتی تقویت میشود و سیاستهای تجاری از ورود بیضابطه فولاد ارزان جلوگیری میکنند. در چنین شرایطی، روند افت تولید میتواند متوقف شود و بخشی از ظرفیتهای غیرفعال دوباره به چرخه تولید بازگردد؛ هرچند رسیدن تولید به سطوح بالاتر ثبتشده در سالهای ۲۰۱۷ و ۲۰۱۸ همچنان دور از انتظار است. افزایش همزمان نرخ بهرهبرداری از ظرفیت، رشد سفارشهای خودروسازان و بهبود صادرات میتواند از نشانههای حرکت بازار در این مسیر باشد.
در سناریوی دوم، انرژی گران، تقاضای ضعیف و رقابت صادراتی ادامه پیدا میکند. در این وضعیت، کاهش ظرفیت از یک واکنش موقت به روندی ساختاری تبدیل میشود. افزایش صادرات آسیایی به بازارهای ثالث و کاهش بیشتر قیمتهای پیشنهادی، علامت این سناریو خواهد بود. این تفاوت مهم است، زیرا افت تولید زمانی خطرناکتر میشود که با تعطیلی ظرفیت و کاهش سرمایهگذاری همراه باشد؛ در این صورت، بازگشت عرضه در آینده دشوارتر خواهد شد و مزیت رقابتی سریعتر از بین میرود.
آزمون سخت فولاد اروپا
اقدامات حمایتی اروپا نشان میدهد سیاستگذار خطر را جدی گرفته، اما مسئله فولاد با تعرفه حل نمیشود. صنعت برای بازگشت به رقابتپذیری به انرژی قابلپیشبینی، سرمایهگذاری در فناوری کمکربن، تقاضای صنعتی پایدار و دسترسی مؤثر به بازارهای صادراتی نیاز دارد. در غیر این صورت، تعرفهها فقط زمان میخرند و ظرفیت تولید کوچکتر میشود.
اگر فولاد حذفشده اروپا با صادرات بیشتر سایر کشورها جایگزین شود، بازار جهانی میتواند رقابتیتر و شکنندهتر شود. بنابراین فعالان بازار باید همزمان صادرات چین، تعرفههای آمریکا، هزینه انرژی اروپا و میزان استفاده از ظرفیت تولید را دنبال کنند؛ شاخصهایی که برای کارخانه های فولادی و خریداران، جهت ریسک را روشنتر میکنند.
بحران کنونی آزمونی برای مدل اقتصادی فولاد اروپا است. اگر حمایت تجاری با اصلاح ساختار هزینه همراه شود، افت تولید میتواند به تعدیل محدود تبدیل شود؛ اما اگر تعرفهها بدون بازسازی مزیت هزینهای ادامه یابند، اروپا به سمت فولادی کوچکتر و گرانتر حرکت خواهد کرد؛ تغییری که میتواند نقشه رقابت فولاد در بازارهای جهانی را نیز جابهجا کند.
پستهای مرتبط
پست قبلی
پست بعدی
پست قبلی
پست بعدی
- مدیر روابط عمومی در استفاده از عایق پشت بام ، قیمت فروش خانه شما را بالا میبرد
- سعیدی در استفاده از عایق پشت بام ، قیمت فروش خانه شما را بالا میبرد
- مدیر روابط عمومی در راهنمای جامع انتخاب و خرید شیرآلات ساختمانی البرز روز؛ تلفیق هنر، تکنولوژی و مهندسی مدرن
- ابراهیمی در راهنمای جامع انتخاب و خرید شیرآلات ساختمانی البرز روز؛ تلفیق هنر، تکنولوژی و مهندسی مدرن
- مدیر روابط عمومی در خرید ملک در غرب مازندران، بهترین املاک تنکابن چه ویژگیهایی دارد؟
- اسماعیل پور در خرید ملک در غرب مازندران، بهترین املاک تنکابن چه ویژگیهایی دارد؟
- مذاکرات دستمزد به بنبست رسید؛ وعده دولت درمورد قیمت کالاهای اساسی
- فولاد اروپا در بحران؛ تولید به کف تاریخی رسید
- هشدار بارندگی در ۲۲ استان؛ موج جدید بارشی در راه ایران
- شبکهسازی بین کسب و کارها گامی برای تکمیل زنجیره ارزش اقتصاد خوزستان است
- ببینید| قانون جدید برای تنگه هرمز؛ کشتیهای متخاصم ممنوعالعبور شدند
- واکنش جنجالی به رتبههای برتر کنکور / «عدالت آموزشی این نیست که نخبه اول نشود» / سهم مدارس دولتی ۷۷ درصد اعلام شد
- هشدار سندیکای صنعت برق: با قطع برق، آنتن موبایل هم ممکن است از دسترس خارج شود
- سیگنال بیتکوین به بازگشایی طلا و نقره
- بازسازی سریع واحدهای فولاد و پتروشیمی؛ بخش زیادی به چرخه تولید برگشتند
- ترمز قیمت آهن برید؛ میلگرد تا کجا بالا میرود؟